एक बीमा कंपनी से पूछें कि उसके वाहन चित्र कहां से आते हैं और जवाब आमतौर पर कोई फोल्डर होता है जिसे कोई नहीं बनाए रखता। यह बताता है कि बीमा कंपनियां और लेंडर एक कार इमेज API का वास्तव में उपयोग कैसे करती हैं, इंटीग्रेशन कैसा दिखता है, और एक चुनने से पहले क्या चेक करना चाहिए।
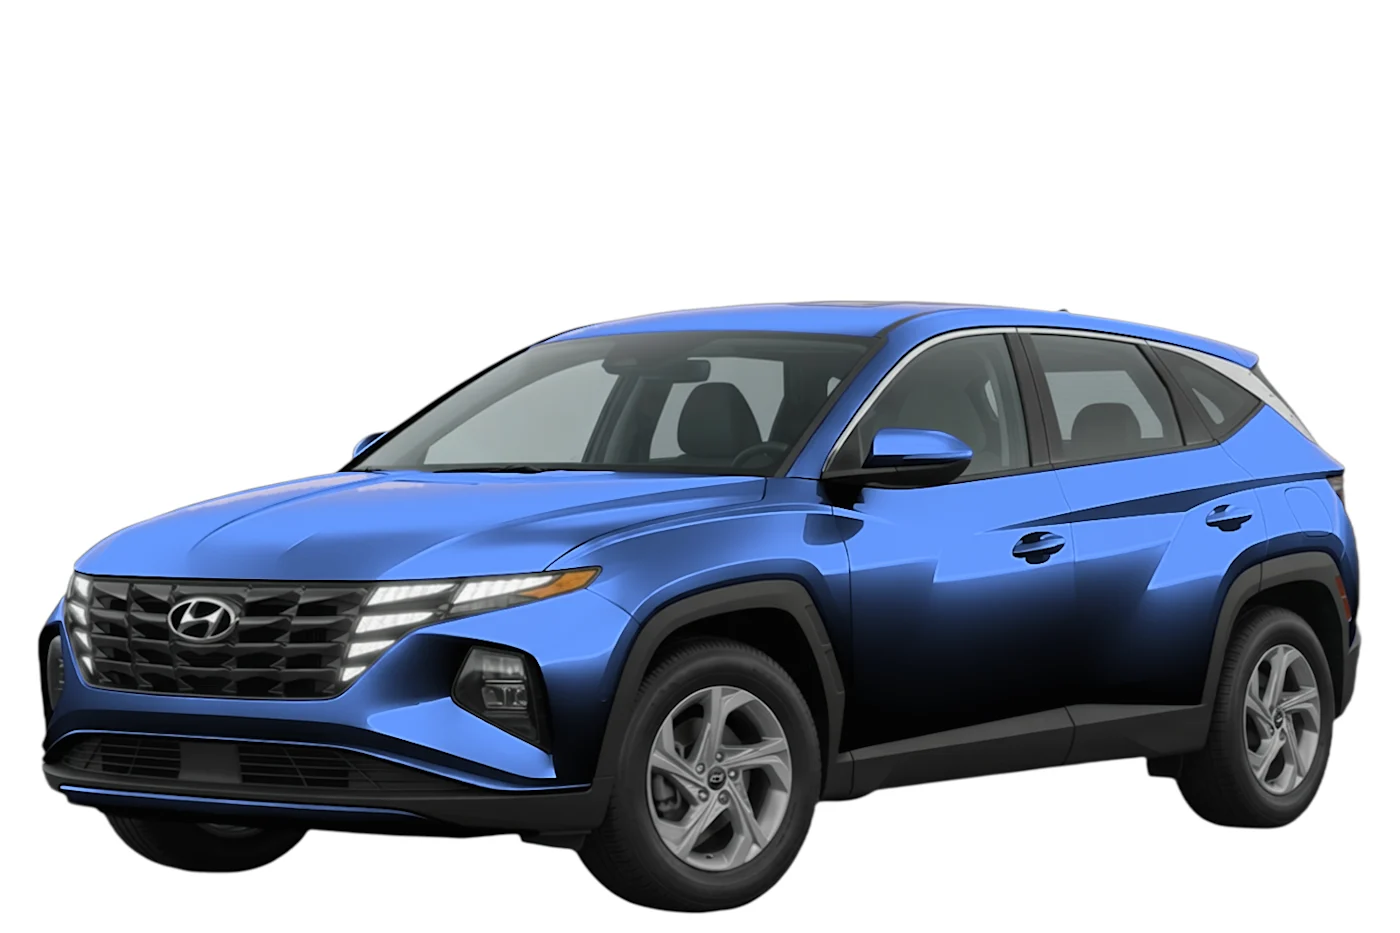
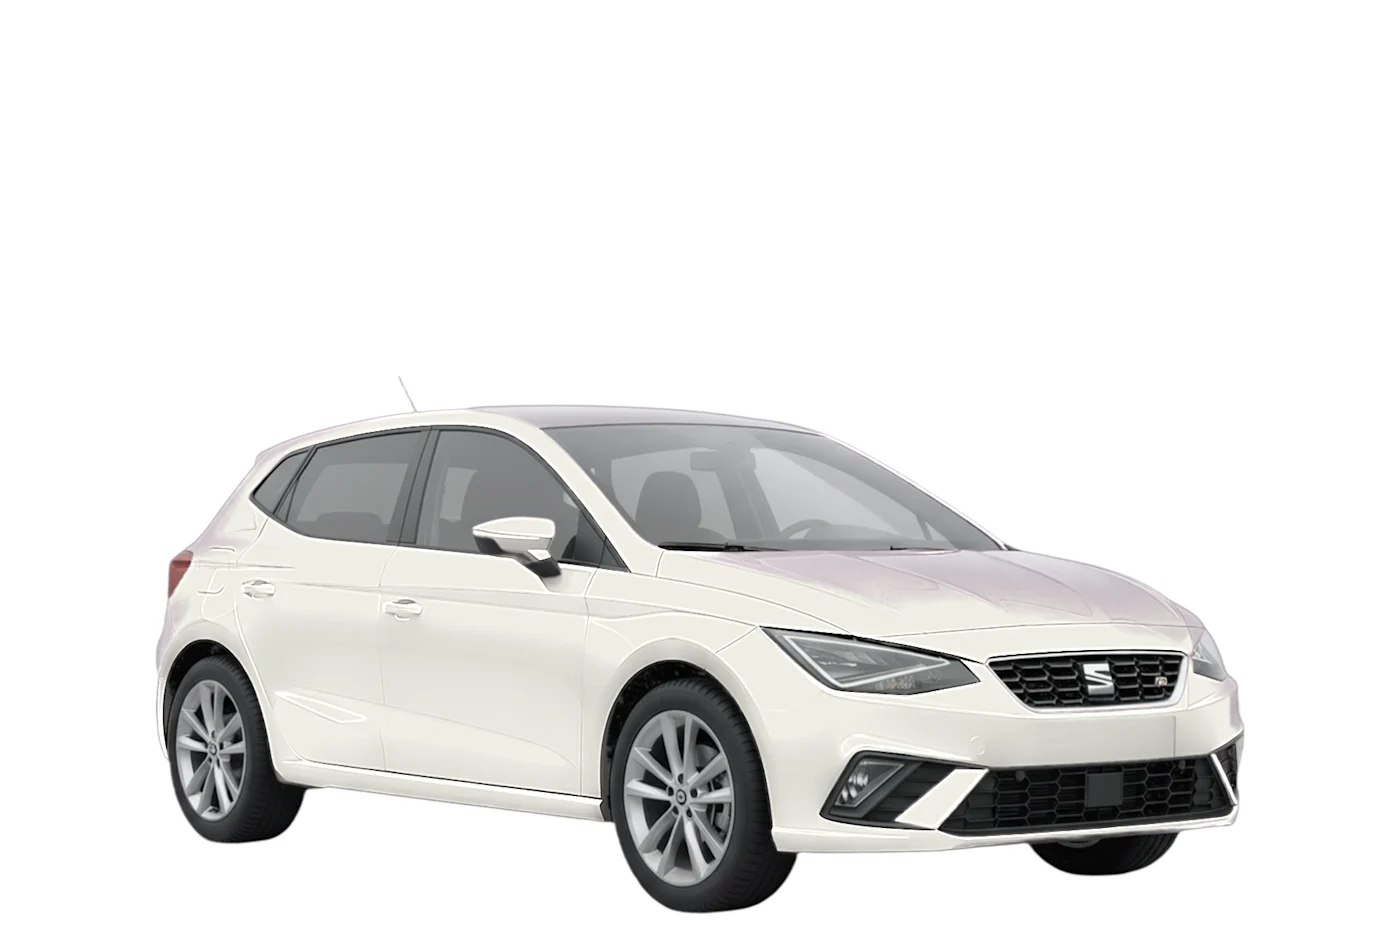
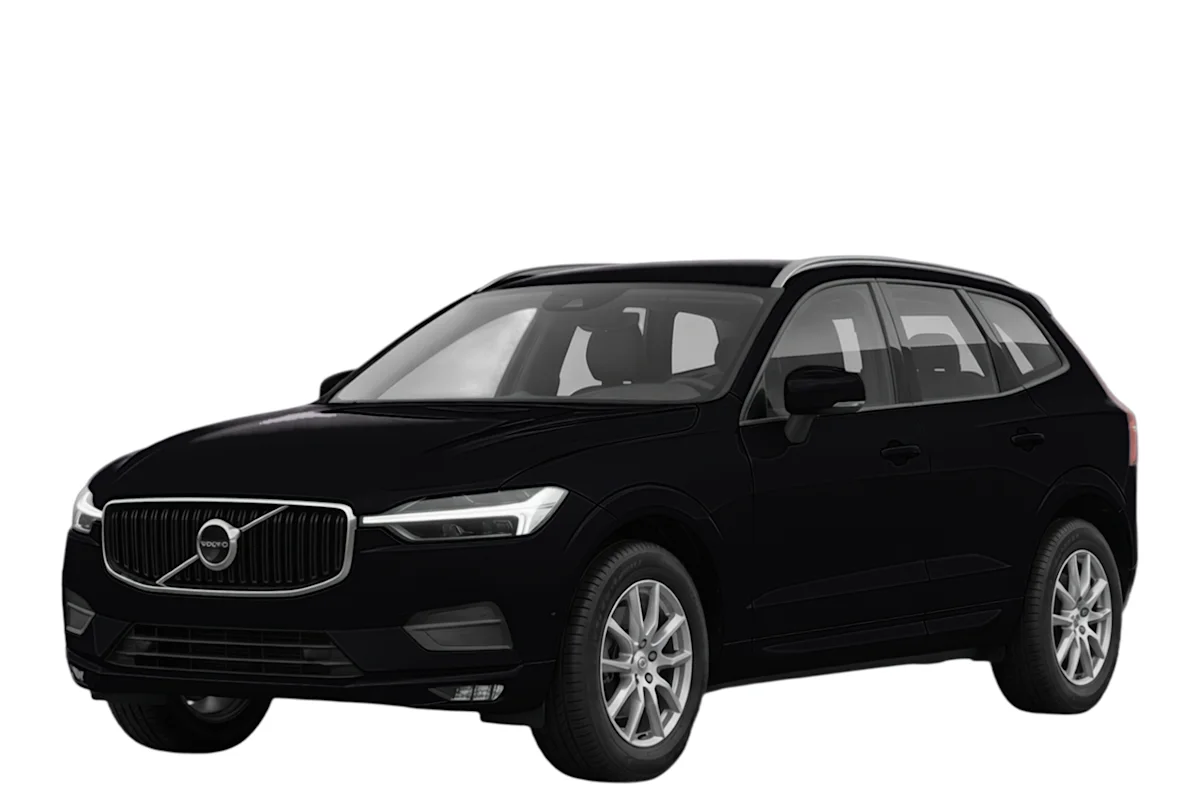
जैसे ही वाहन रिज़ॉल्व होता है, क्वोटे एब्स्ट्रैक्ट नहीं रहता। ग्राहक उस कार को देखता है जिसे वह बीमा कर रहा है, सही ट्रिम और रंग में, जबकि वह अभी भी फ़ॉर्म को पूरा करने का फ़ैसला कर रहा है। बीमाकर्ता इस अंतर को पूरा होने की दर में मापते हैं।
बहुत से टीमों का यह एक मौजूदा क्वोट फ्लो में दिनों में वायर किया जाता है, क्योंकि यह एक लुकअप और एक इमेज URL है।
ग्राहक एक प्लेट टाइप करता है, या रिकॉर्ड में एक VIN होता है। इसे जैसा है भेजें; कोई व्यक्तिगत डेटा इसके साथ नहीं चलता।
एपीआई रिकॉर्ड पर सही मॉडल, ट्रिम और फैक्टरी कलर रिटर्न करता है, एक स्टेबल आईडी के साथ जो आप पॉलिसी पर स्टोर कर सकते हैं।
स्क्रीन या दस्तावेज़ की ज़रूरत के अनुसार कोण, साइज़ और बैकग्राउंड के लिए पूछें, और वापस आयी CDN URL को सीधे टेम्पलेट में डालें।
एक ही लुकअप पॉलिसी शेड्यूल, रिन्यूअल और क्लेम फाइल को सर्व करता है। अगर दस्तावेज़ सालों बाद पुनः उत्पन्न होने हों, तो अपने स्टोरेज में छवियों को कैश करें।
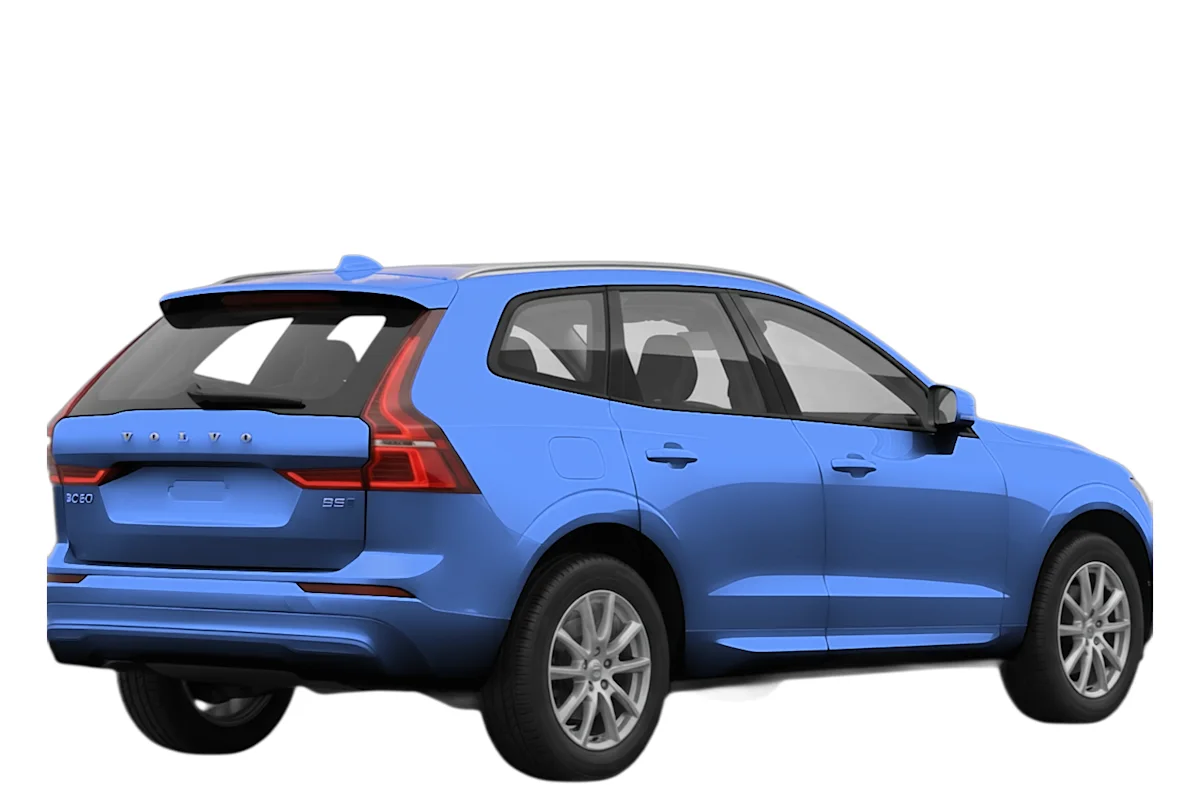
एक फाइनेंस क्वोट, एक लीज़ ऑफर और एक पॉइंट-ऑफ-सेल कैलकुलेटर सभी उस वाहन को दिखाना चाहते हैं जिसकी बात हो रही है। वही VIN लुकअप जो एक इंश्योरेंस क्वोट को पर्सनलाइज़ करता है, एक लोन इलस्ट्रेशन को भरता है, इसलिए लेंडर्स और इंश्योरर्स आमतौर पर उसी प्रोवाइडर्स का मूल्यांकन करते हैं।
क्वोट पूरा होने में बदलाव आया, जब हमने ग्राहक की वास्तविक कार को स्क्रीन पर रखा। हमने एक डिजाइन सुधार की उम्मीद की और एक बिक्री सुधार मिला।
 Katrin Osterloh Aldertal Insurance के डायरेक्ट बिजनेस के प्रमुख
प्रैक्टिस में तीन प्रकार दिखते हैं: निर्माता प्रेस लाइब्रेरी, स्टॉक फोटो संग्रह, और एक API के माध्यम से सर्व किए गए रेंडर किए गए कैटलॉग। यह वही है जो यह साइट है। प्रेस और स्टॉक इमेज ट्रिम सटीकता और दस्तावेज़ स्तर पर लाइसेंसिंग में विफल हो जाते हैं, इसलिए क्वोट फ्लो और क्लेम सिस्टम ज्यादातर रेंडर किए गए कैटलॉग पर ही खत्म होते हैं। “कौन सा” के लिए सच्चा जवाब है: वह जो आपकी किताब की पहचान को सही ढंग से सुलझाता है। पहले उसे टेस्ट करें।
क्वोट फ्लो उस प्लेट या VIN भेजता है जिसे ग्राहक अभी-अभी टाइप किया है, API सही वाहन को रिज़ॉल्व करता है और स्क्रीन का उपयोग करने वाले कोण के लिए एक इमेज URL वापस करता है। ग्राहक क्वोट भरते समय अपने कार को देखता है। कोई फोटोग्राफी, कोई लाइब्रेरी, कोई मैनुअल मैचिंग नहीं।
लाइसेंस शर्तें जो क्वोटेस, पॉलिसी दस्तावेज़ और क्लेम फ़ाइल्स को लिखित रूप में कवर करती हैं; आप जो पहचानकर्ता रखते हैं, उनसे समाधान; और ट्रिम-लेवल सटीकता, क्योंकि एक ग्राहक गलत पहियों को सही प्रीमियम से तेज़ी से नोटिस करता है। API के माध्यम से अपने किताब से बीस वाहनों को चलाएँ, फिर कोई फ़ीचर टेबल पढ़ें।
हाँ। एक ऋण क्वोटा का इन्सुरेंस क्वोटा के साथ ही ज़रूरत है: दिखाएं कि नंबर किस वाहन के बारे में है। बिक्री के बिंदु कैलकुलेटर और फाइनेंस मार्केटप्लेस क्वोटा के समय VIN पर रिज़ॉल्व होते हैं, बिल्कुल उसी तरह। ऑटो फाइनेंसिंग पेज उस दस्तावेज़ सेट को कवर करता है जो वहां लागू होता है।
चूँकि चित्र हर जगह से आते हैं: डीलर फीड्स, प्रेस किट्स, ग्राहक के फोन, पुराने क्लेम फाइल्स। कुछ भी एक साथ नहीं आती, और हर दस्तावेज़ जुड़ा हुआ लगता है। एक API का मतलब एक फ्रेमिंग, एक लाइटिंग और एक लाइसेंस क्वोट, पॉलिसी और क्लेम पर है, जो एक दस्तावेज़ सेट के बीच का अंतर है जो शासित लगता है और एक जो इकट्ठा हुआ लगता है।
प्लेट लुकअप वाले बाजारों में, हाँ: प्लेट वाहन को रिज़ॉल्व करता है और इमेज उसी कॉल में वापस आती है। एक VIN हर जगह काम करता है, और मेक, मॉडल, वर्ष और ट्रिम भी रिज़ॉल्व होते हैं अगर रिकॉर्ड में सिर्फ़ ये ही हैं।
बहुत से बीमाकर्ता एक कार छवि API को अपनाने का फैसला नहीं करते; वे एक तस्वीर लाइब्रेरी को बनाए रखने से रोकने का फैसला करते हैं। कई साल पहले किसी ने इकट्ठा किया था वह निर्माता प्रेस शॉट्स का फोल्डर गलत मॉडल वर्षों, तीन नामकरण पद्धतियों और किसी भी लाइसेंस के बिना है जो कोई उत्पन्न कर सकता है। API उस फोल्डर को एक लुकअप से बदलता है: एक VIN या एक प्लेट भेजें, रिकॉर्ड पर वाहन वापस मिलता है, सही ट्रिम और रंग में, जिस भी कोण की स्क्रीन की आवश्यकता है।
जब ग्राहक अपना पंजीकरण दर्ज करता है, तो क्वोट स्क्रीन वाहन को रिज़ॉल्व करता है और दिखाता है जबकि वे अभी भी टाइपिंग कर रहे हैं। अंतर सजावटी नहीं है। एक क्वोट जो एक सिल्वर हैचबैक दिखाता है जो लगभग सही आकार का है, एक श्रेणी के बारे में अनुमान के रूप में पढ़ता है। एक क्वोट जो उनके रंग में उनकी कार दिखाता है, उनके वाहन के बारे में एक जवाब के रूप में पढ़ता है। बीमाकर्ता इस अंतर को पूर्णता दर में मापते हैं।
एक लोन क्वोट, एक लीज़ ऑफर और एक पॉइंट-ऑफ-सेल कैलकुलेटर सभी उस वाहन को दिखाना चाहते हैं जिसकी बात हो रही है। वीआईएन लुकअप जो एक इंश्योरेंस क्वोट को पर्सनलाइज़ करता है, एक फाइनेंस इलस्ट्रेशन को अपरिवर्तित छोड़ता है, इसलिए लेंडर, ब्रोकर और फाइनेंस मार्केटप्लेस अक्सर उन ही प्रोवाइडर्स को शॉर्टलिस्ट करते हैं जो इंश्योरर्स करते हैं।
क्वोट पर रिज़ॉल्व हुआ इमेज पॉलिसी शुरू होने पर रिटायर नहीं होता। उसी कॉल, कैश्ड या रिपीटेड, हर दस्तावेज़ को सर्व करता है जो ग्राहक बाद में देखता है।
क्लेम्स का उपयोग एक अतिरिक्त वाक्य का लायक है: एक हैंडलर जो नुकसान फ़ोटोग्राफ़ को उसी ट्रिम और उसी एंगल से स्टूडियो शॉट के खिलाफ़ तुलना करता है, उसे तुलना करने के लिए कुछ ठोस मिलता है, जो किसी भी स्टॉक फ़ोटो से ज़्यादा कीमत का है।
एक बीमा कंपनी के लिए कार इमेज एपीआई को अलग करने वाला आमतौर पर इमेज क्वालिटी नहीं होता। तीन चीजें निर्णय लेती हैं
इसमें कोई व्यक्तिगत डेटा की आवश्यकता नहीं है: API एक वाहन पहचानकर्ता देखता है, न कि पॉलिसीधारक। व्यावहारिक परीक्षण हर जगह बीमा में जैसा ही है। अपने बुक से बीस वाहनों को ले, उन्हें चलाएं, और गिनें कि कितने सही कार सही रंग में वापस आते हैं। यह संख्या किसी भी फीचर टेबल से तेज़ी से इंटीग्रेशन का फैसला करती है।
बताइए आपको क्या चाहिए, और हम आपको ठीक वही छवियाँ दिखाएँगे जो आपके ग्राहकों को मिलेंगी: साफ़, एक जैसी और तुरंत इस्तेमाल के लिए तैयार। संदेश भेजिए या एक छोटी कॉल तय कीजिए, जो आपको ठीक लगे। जवाब आम तौर पर उसी दिन मिलता है, आपके अपने स्टॉक के असली उदाहरणों के साथ।